
MOMENTO OPORTUNO
Temporal em Bady acende debate sobre quem paga o prejuízo e como se proteger com seguros
Queda de árvores, destelhamentos e danos elétricos podem gerar despesas; Diego Caun explica coberturas residenciais, empresariais e automotivas dos seguros
Publicado em
10/11/2026 às 13:35
Atualizado em
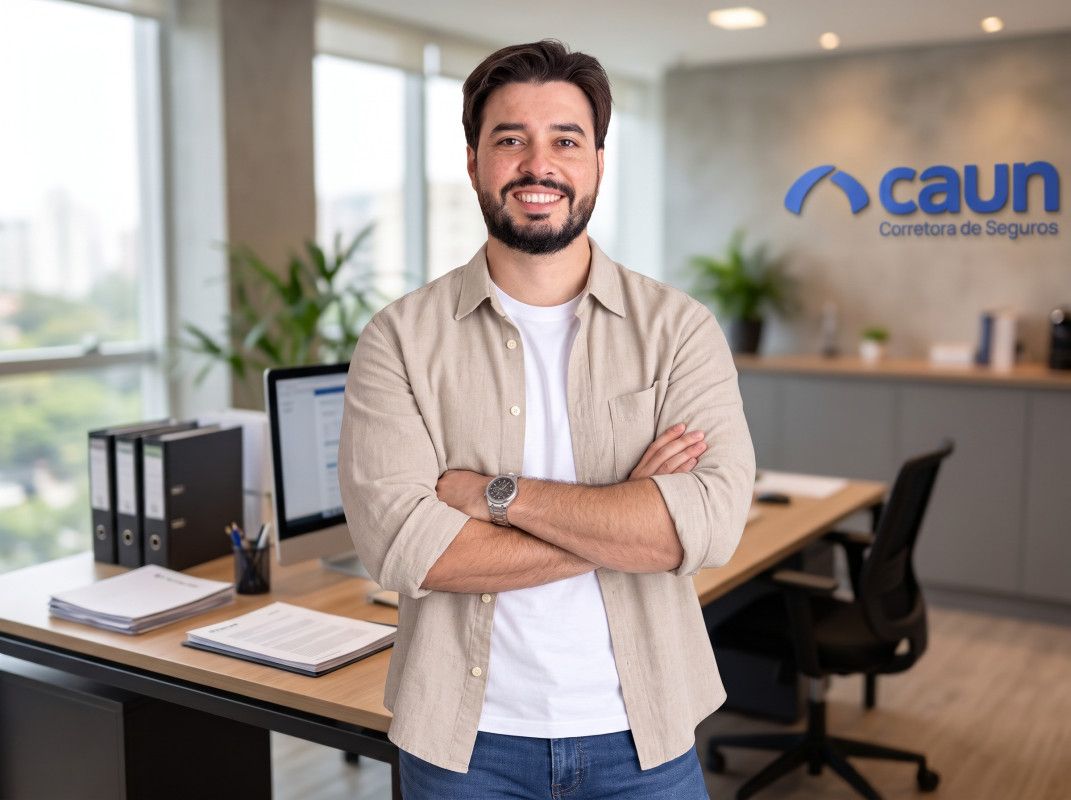
Diego Caun é corretor de seguros (Foto: Divulgação/CAUN Corretora de Seguros)
O temporal que atingiu Bady Bassitt no último sábado (7) provocou quedas de árvores e postes, destelhamentos e danos em imóveis e veículos. Além dos transtornos, os estragos levantaram uma dúvida entre os moradores: quem paga pelos prejuízos causados por fenômenos naturais?
A resposta depende das circunstâncias de cada ocorrência, da eventual responsabilidade de terceiros e das coberturas contratadas em uma apólice de seguro.
Para esclarecer essas questões e orientar quem busca proteção para seu patrimônio, o Portal da Cidade conversou com o corretor de seguros Diego Caun, da CAUN Corretora de Seguros, em Bady Bassitt. Ele explica como funcionam os seguros residencial, empresarial e automotivo, quais coberturas merecem atenção e por que é importante contratar uma proteção antes que os danos aconteçam.
Seguro residencial: cobertura contra vendaval é adicional
Os danos provocados por ventos fortes estão entre as situações que merecem atenção na contratação de um seguro residencial ou empresarial. De acordo com Diego Caun, a cobertura contra vendaval não está necessariamente incluída na proteção básica e precisa ser verificada na apólice.
“É preciso ficar muito atento, porque a cobertura de vendaval é adicional, ou seja, não vem inclusa na cobertura básica. A cobertura básica desses seguros é para raio, incêndio e explosão. Já a de vendaval precisa ser contratada à parte, assim como outras coberturas adicionais, como roubo, danos elétricos e quebra de vidros e mármores. Por isso, é importante verificar certinho a apólice", explica o profissional.
A Superintendência de Seguros Privados (SUSEP) explica que o seguro residencial pode oferecer coberturas adicionais para situações como vendaval, alagamento e danos elétricos. A disponibilidade depende do produto e das condições contratadas.
Portanto, ter um seguro residencial não significa que todos os prejuízos provocados por uma tempestade serão automaticamente indenizados. É necessário verificar as coberturas, os limites de indenização e as exclusões previstas no contrato.
Seguro de automóvel cobre queda de árvores e danos causados por chuva?
No caso dos veículos, a proteção também depende da modalidade contratada. O seguro compreensivo pode contemplar danos provocados por fenômenos naturais, mas é necessário conferir as condições específicas da apólice.
Diego Caun explica que a cobertura pode incluir situações como vendaval, queda de árvores, chuva e granizo.
“Quando é feito o seguro compreensivo, que é o seguro total, com cobertura de 100% da tabela Fipe do veículo, ele cobre raio, incêndio, explosão, perda total e também danos da natureza, como vendaval, queda de árvores, chuva e granizo. Mas tem um ponto que vale a pena comentar: a queda de árvore precisa estar diretamente ligada a um vendaval ou a algum evento da natureza que tenha provocado o dano", acrescenta o corretor.
É importante lembrar que as condições de cobertura variam entre seguradoras e contratos. O percentual de indenização em relação à tabela Fipe também deve ser conferido na apólice, não sendo necessariamente igual em todos os seguros.
Posso contratar um seguro depois que o prejuízo aconteceu?
Uma dúvida comum após temporais é se ainda é possível contratar um seguro para proteger um imóvel ou veículo que acabou de sofrer danos. A resposta é não: uma apólice não oferece cobertura retroativa para acontecimentos anteriores ao início de sua vigência.
O corretor alerta que as seguradoras podem realizar vistorias e verificar as informações fornecidas durante a contratação.
“No seguro de automóvel, por exemplo, ao fazer uma nova contratação, as seguradoras exigem uma vistoria. Nos seguros empresarial e residencial, também pode ser solicitada uma vistoria do local. Em muitos casos, isso não acontece, mas é importante entender que todas as informações da apólice são fornecidas pelo corretor, juntamente com o cliente segurado. Se houver má-fé, a seguradora pode abrir uma sindicância para investigar se os danos realmente aconteceram depois do início da vigência da apólice", acrescenta
Danos elétricos: seguro ou ressarcimento pela concessionária?
Temporais também podem provocar oscilações e interrupções no fornecimento de energia, causando danos a televisores, geladeiras, computadores e outros equipamentos.
Nesses casos, o consumidor pode solicitar ressarcimento à distribuidora de energia quando houver relação entre o dano e uma falha no fornecimento, observando os procedimentos da Agência Nacional de Energia Elétrica (ANEEL).
Também é possível verificar se existe cobertura de danos elétricos no seguro residencial ou empresarial. São alternativas distintas, cuja aplicação depende da origem do problema, das evidências e das condições contratuais.
Por que o seguro residencial ainda é menos procurado?
Para Diego Caun, existe uma diferença cultural entre a contratação de seguros para veículos e para imóveis. Enquanto muitos consumidores consideram proteger o automóvel desde o momento da compra, o seguro residencial ainda não recebe a mesma atenção.
“Desde o momento em que a pessoa compra ou pensa em adquirir um veículo, ela já considera fazer um seguro, seja esse veículo de R$ 20 mil, R$ 30 mil, R$ 50 mil ou até R$ 300 mil. Já no residencial, estamos falando de uma casa que pode custar R$ 150 mil, R$ 300 mil, R$ 1 milhão ou R$ 1,5 milhão, mas as pessoas não têm o costume nem mesmo de fazer uma cotação de seguro. E, se soubessem o quanto é barato proporcionalmente ao valor do patrimônio protegido, fariam muito mais", relata.
Segundo o profissional, as contratações de seguros residenciais são mais comuns quando se trata de um imóvel alugado. Neste caso, é comum que o contrato de locação preveja essa obrigatoriedade.
"A pessoa paga para proteger o patrimônio de terceiros, mas quando compra uma casa, seja com um dinheiro que juntou a vida inteira ou por meio de um financiamento de 35 ou 40 anos, não se preocupa em contratar o seguro", complementa.
Cuidados na hora de contratar seguros
A contratação de um seguro exige atenção às necessidades de cada pessoa ou empresa. Antes de fechar uma apólice, é importante avaliar o valor do patrimônio, os riscos aos quais ele está exposto, as coberturas disponíveis, os limites de indenização e as exclusões contratuais.
A orientação de um corretor de seguros pode ajudar o consumidor a comparar opções e entender quais proteções fazem sentido para sua realidade.
Sobre a CAUN Corretora de Seguros
Com sede em José Bonifácio, a CAUN Corretora de Seguros também amplia sua atuação para Bady Bassitt e municípios da região. A empresa já atendeu mais de 400 clientes e é comandada por Diego Caun, que possui mais de dez anos de experiência profissional no setor.
A corretora trabalha com as principais seguradoras do Brasil e oferece orientação na escolha de seguros, comparação de coberturas e condições de contratação. O atendimento também acompanha o cliente em etapas como renovação, abertura de sinistros e encaminhamento das demandas junto às seguradoras.
Converse com o Diego Caun
O Portal da Cidade desenvolve conteúdo jornalístico junto com as principais empresas da região e apresenta aos leitores informações que merecem destaque. Este é um conteúdo de marca produzido em parceria com a CAUN Corretora de Seguros.
Fonte: Portal da Cidade Bady Bassitt
Notícias relacionadas
Condomínio em Bady Bassitt tem desconto de até R$ 75 mil na compra de apartamento
16/11/2026 às 11:52
Sicredi Noroeste SP inaugura nova agência em Bady Bassitt e amplia presença na região
12/11/2026 às 16:13
Gás do Povo: Bady Bassitt tem 719 famílias beneficiárias; veja quem tem direito
10/11/2026 às 12:35
Bady Bassitt assina contrato de R$ 5,52 milhões para construir 40 casas; confira
28/10/2026 às 10:48
Proença busca colaboradores para nova loja em Bady; mutirão de empregos será nesta quinta
27/10/2026 às 17:00

Proença realiza novo mutirão de empregos em Bady Bassitt nesta quinta-feira
22/10/2026 às 10:10
